

工资、社保和公积金基数不一致,合法吗?
“我工资有一万多,为什么社保基数不是一万多?”HR经常被员工这样问。也有人发现,社保和公积金的基数不一样,马上担心是不是公司少缴了。
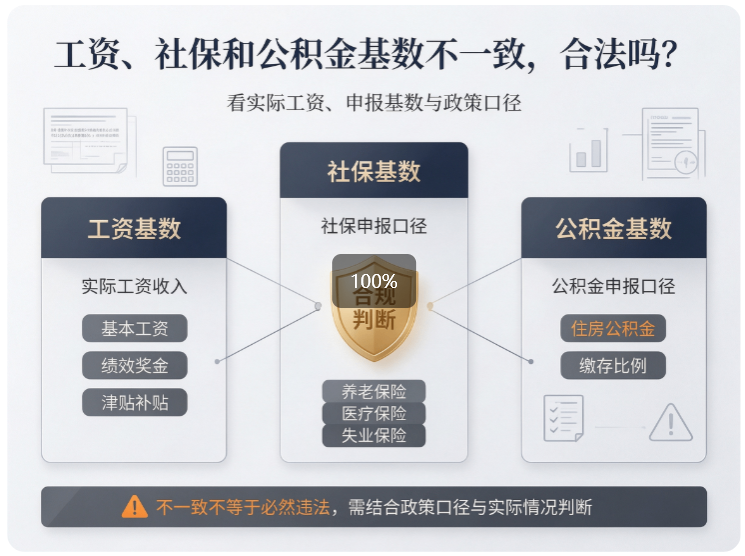
这几个数字确实需要核对,但不能只看工资条上的实发金额。工资、社保缴费基数和公积金缴存基数,计算口径和申报规则并不完全相同。先弄清差异从哪儿来,才能判断企业申报得对不对。
社保基数不等于当月到手工资
员工每月拿到手的工资,已经扣除了个人承担的社保费、个税等款项;社保缴费基数则按规定的工资口径和申报周期确定,两者本来就不是同一个数字。
基数还受当地上下限影响。工资低于缴费下限的,按下限申报;高于上限的,按上限申报。因此,员工月工资与社保基数不一致,并不必然意味着企业少缴。
还要看申报年度。许多地区的缴费基数并非每月跟着工资变化,而是按规定周期申报或调整。员工近期刚涨薪,社保基数暂时没有变化,可能与申报时间有关;但如果进入新的申报周期后,基数仍明显低于应申报的工资口径,就需要企业进一步核对。
简单说,判断是否合法,不能只拿某个月的实发工资和社保基数相减。要看当地规则、申报周期、工资构成和基数上下限。
工资、社保、个税不在同一家公司,先查劳动关系
集团内调动、异地派驻或关联公司代发工资时,员工可能发现工资由一家发、社保由另一家缴,个税申报主体又不同。这种情况不能只凭公司之间有内部安排,就认定一定合规,也不能只看工资由谁发放来判断劳动关系。
需要结合实际情况看:劳动合同和员工建立劳动关系的主体是谁,日常工作由谁安排,工资和社保费用由谁承担,个税由谁申报。集团内部有调派或费用结算安排的,应留存相应协议、调派记录和结算凭证,让合同、用工情况和账务处理能够对应起来。
员工遇到主体不一致,可以先向HR询问原因,并查询自己的社保和个税记录。企业也应确保不同主体之间的安排有真实业务依据,而不是只为方便发薪或缴费临时拆分。
社保和公积金基数不一定完全相同
社保与住房公积金分别按照各自的规定办理。缴存比例、上下限和申报安排可能不同,所以两项基数不完全一致,不一定就是错误。
但“规则不同”不等于企业可以随意选一个较低的数。社保和公积金应分别按当地规定核定,不能把其中一项的基数直接照搬到另一项,也不能为了少缴费用而故意压低申报基数。
HR核对时,可以把员工工资记录、社保缴费基数和公积金缴存基数放在一起看。若有差异,先查适用年度、申报周期和当地上下限,再看是否存在漏报或错报。
发现数字对不上,怎么查?
员工可以先确认工资条上看到的是税前工资还是实发工资,再查看社保缴费记录和公积金账户中的缴存基数,留意对应的是哪个缴费年度。
企业则要把工资表、劳动合同、社保及公积金申报记录、缴费凭证放在一起核对。若员工工资构成较复杂,或涉及异地派驻、集团内调动,更要查清劳动关系主体和费用承担情况。
如果确认基数申报有误,应按参保地规定及时处理。具体调整和补缴方式,各地可能不同,企业应依据当地经办要求办理。
才朔社保可办理企业社保事务
才朔社保可为企业办理员工参保登记、增减员、缴费工资申报、基数调整和月度对账等社保事务,协助HR核对员工工资、社保缴费与参保记录,及时发现申报信息不一致的情况。
工资、社保和公积金基数不一样,可能是申报周期或规则不同,也可能需要进一步核查。把适用口径和申报记录查清楚,才能判断差异是否正常,而不是只凭工资条上的一个数字下结论。


才朔HR 一站式合规人力资源服务商

添加VIP专属顾问

公众号二维码
2017-2025 ©上海才誉人力资源服务有限公司

电话咨询

微信咨询