

标签:政策法规
离职时没休完年假怎么办?劳动合同到期不续签如何结算
员工离职或劳动合同到期不续签时,未休年休假不能直接按照系统余额清零。企业需要结合累计工作年限、当年度实际工作时间、折算后的应休天数、已休年假及休假安排记录进行核对,并按照规定处理未休年休假工资报酬。文章同时说明年休假补偿的计算思路、日工资口径,以及离职结算中容易混淆的正常工资和经济补偿金。
2026-10-26
内容中心|行业资讯
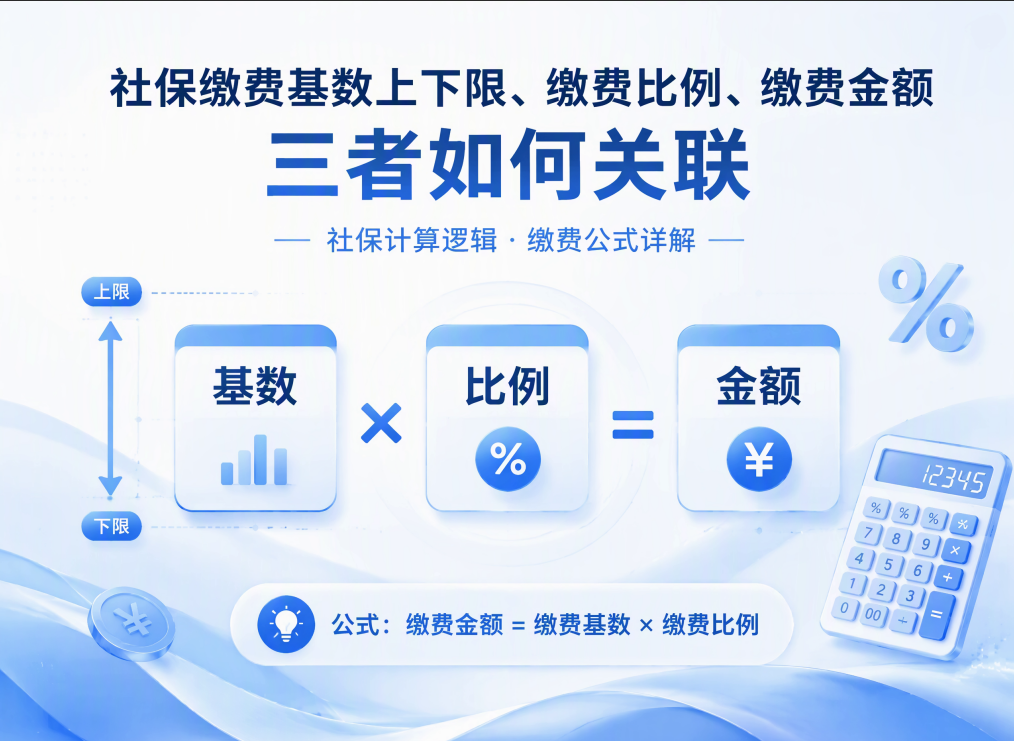
社保缴费基数上下限、缴费比例、缴费金额,三者如何关联?
社保缴费基数决定按照多少钱计算,缴费比例决定单位和个人分别承担多少,上下限则限定缴费基数的适用范围。文章结合计算公式和工资档位示例,说明社保单位部分、个人部分及企业实际缴费金额如何核对。
2026-10-16
内容中心|行业干货
上海劳务派遣员工的社保由谁缴?跨地区派遣也要看清参保责任
在上海劳务派遣关系中,员工社保通常由派遣单位负责缴纳。本文介绍劳务派遣三方关系、跨地区派遣如何参保、派遣单位不缴社保的处理方式,以及用工单位需要注意的责任。
2026-09-28
内容中心|行业干货
10个人的小公司,有没有必要做人力资源外包?
10个人的小公司是否需要做人力资源外包,要看是否有专人负责社保、工资、合同和入离职事务。本文从适用情况、外包内容、企业责任和服务商选择几个方面进行说明。
2026-09-23
内容中心|行业干货
上海明确强化月经假落实,哪些女职工可以休公假一天?
上海市卫健委最新答复再次提到强化月经假落实。本文结合上海女职工劳动保护规定,说明月经假的适用岗位、申请流程、企业管理要求,以及月经假与病假、年假的区别。
2026-09-22
内容中心|行业资讯
集团企业社保怎么统一管理?全国社保并表不是把员工都转到总部参保
集团企业在上海设总部、在多地设分公司或工厂时,常遇到社保台账不统一、异动不同步和账单难核对等问题。本文说明全国社保并表的管理方法、属地参保注意事项、统一台账字段及服务商选择要点。
2026-09-20
内容中心|行业干货
已展示所有搜索结果,为您推荐以下精彩内容

社保稽查动真格:以前的“六种社保筹划套路”,现在足以让公司破产
这套“社保筹划六招”在业内流传很广,但说句大实话,这六个所谓的绝招,现在每一个都在给老板和财务埋地雷。如今税务和人社的数据早就打通了,以前那些能钻的“空子”,现在都变成了系统后台里异常刺眼的红色预警。 咱们今天就把这些套路扒开,不讲大道理,只聊聊这些做法在实际中是怎么穿帮的,以及遇到社保稽查,公司到底该怎么安全落地。
2026-07-15
内容中心|行业干货

10人以下小微企业,为什么社保代缴是性价比最高的选择?
在中国,每年新增的市场主体中,小微企业占了90%以上,其中大部分是10人以下的团队。刚开始创业,很多老板是就做销售,又做运营、财务、人事等,精力被掰成七八块,而且还要算清楚每笔支出费用,其中让初创老板最头疼的莫过于财务和社保。今天我们就具体说说在人事管理里,让小微企业老板十分头疼的社保问题,公司招聘员工,肯定需要给员工缴纳社保,但是社保涉及开户,属地管理,社保基数,扣费机制等,对于没有经验的老板和HR来说,是相当复杂的。所以这几年,越来越多小微企业把目光转向了社保代缴,原因很简单:省钱、省心、少风险,性价比远比自己做高太多。
2025-12-09
内容中心|行业资讯

解读个人社保代缴机构:优势、选择与注意事项
随着自由职业、灵活就业等就业形式的兴起,个人社保缴纳问题日益受到关注。个人社保代缴机构作为一种解决方案,为无法通过单位缴纳社保的个人提供了便利。本文将深入探讨个人社保代缴机构的优势、选择标准、注意事项,以及如何规避风险,帮助您更好地了解和利用这项服务。
2025-05-06
内容中心|行业干货

十三薪和年终奖到底有什么区别?别再傻傻分不清了!
2025年马上就要接近尾声了,很多小伙伴开始筹划自己的年终奖了,在规划这笔钱未来拿来做什么,是换个手机,还是出门旅游,还有过年了给家人孩子买点礼物等等。但在后台,我会经常接收到一些问题,比如有小伙伴会问“十三薪”和“年终奖”是不是一回事?为啥有的公司说发年终奖,到手却只是多一个月工资?今天才朔HR就把这两个概念给大家捋清楚,省得年底了大家空欢喜一场。
2025-12-08
内容中心|行业干货

微信扫码订阅才朔HR公众号
立即订阅
电子邮箱订阅
立即订阅
同意才朔HR向我发送HR干货、产品更新、活 动等相关邮件。《隐私协议》


才朔HR 一站式合规人力资源服务商

添加VIP专属顾问

公众号二维码
2017-2025 ©上海才誉人力资源服务有限公司

电话咨询

微信咨询