
社保缴费基数上下限、缴费比例、缴费金额,三者如何关联?
很多人看社保账单时,会把“缴费基数”“缴费比例”和“实际缴费金额”当成三个独立数字。其实,它们是一条计算链上的不同环节。
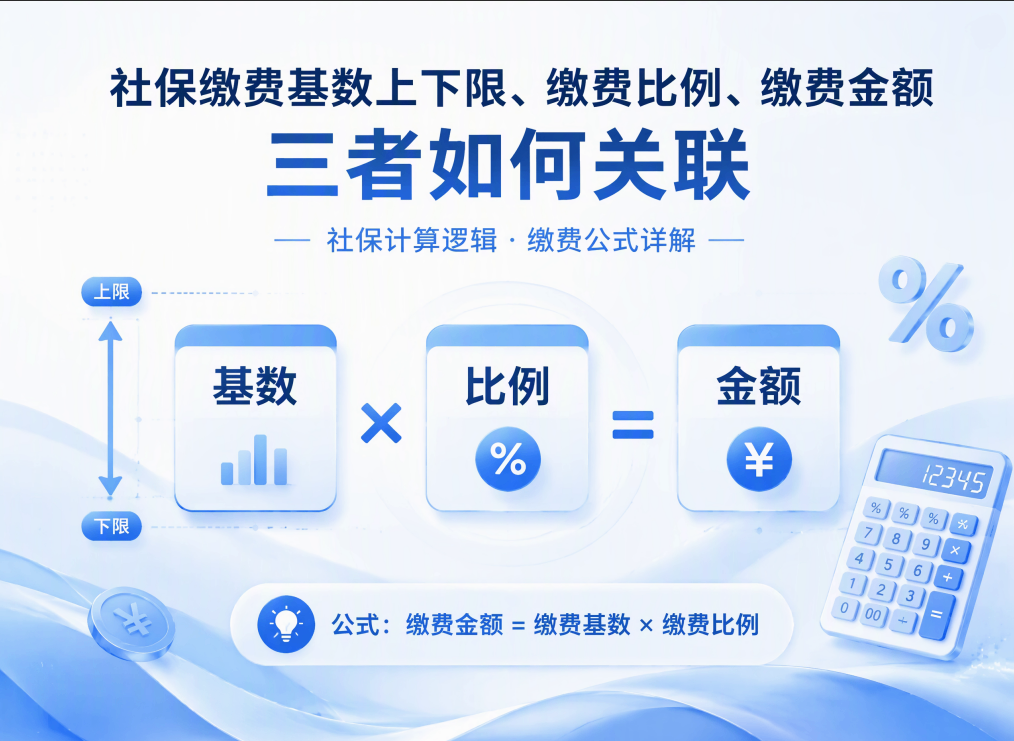
缴费基数,决定按照多少钱计算;缴费比例,决定按多大比例缴纳;最后得到的,才是单位和个人分别承担的社保金额。上下限的作用,是把缴费基数控制在当地规定的范围内。
先看最基本的计算公式
社保费用通常可以按照这个公式计算:
某项社保缴费金额 = 缴费基数 × 对应缴费比例
单位部分和个人部分要分别计算:
单位缴费金额 = 缴费基数 × 单位缴费比例
个人缴费金额 = 缴费基数 × 个人缴费比例
企业每月实际缴纳的金额,是各个险种单位部分和个人部分的合计。员工工资条上扣除的,通常只是个人承担的部分,单位承担的部分则计入企业用工成本。
举个简单的演算例子。
假设某地区规定,一名员工的社保缴费基数为8000元,单位缴费比例合计为20%,个人缴费比例合计为10%。
那么:
单位部分:8000×20%=1600元;
个人部分:8000×10%=800元;
当月社保缴费合计:1600+800=2400元。
这个例子只用于说明计算方法,20%和10%并不是全国统一比例。实际缴费比例要看参保城市、险种、执行年度和工伤保险费率等因素。
缴费基数为什么不是员工拿多少工资就直接按多少交?
社保缴费基数通常与员工工资有关,但不能简单理解为“当月实发工资是多少,就按多少作为基数”。
企业需要按照参保地规定和员工工资口径申报缴费工资,同时受到当地缴费基数上下限的约束。低于下限的,要按照下限核定;高于上限的,通常按照上限核定;处于上下限之间的,则按相应工资口径确定。
上下限并不是两档固定收费标准,而是缴费基数可以落入的范围。
比如,假设某地区当年度社保缴费基数下限为5000元,上限为30000元:
员工工资为4000元,缴费基数可能需要按5000元核定;
员工工资为10000元,缴费基数通常按相应工资口径确定;
员工工资为35000元,缴费基数可能按30000元封顶。
假设单位比例为20%,个人比例为10%,三种情况下的演算结果如下:
| 假设工资 | 适用缴费基数 | 单位部分 | 个人部分 |
|---|---|---|---|
| 4000元 | 5000元 | 1000元 | 500元 |
| 10000元 | 10000元 | 2000元 | 1000元 |
| 35000元 | 30000元 | 6000元 | 3000元 |
这只是为了看清上下限和比例的关系,实际计算仍要使用员工参保地当年度的政策数字。
缴费比例为什么还要分单位和个人?
社保不是由一方承担全部费用。不同险种的单位比例和个人比例,通常分别规定。
养老、医疗、失业保险一般会同时涉及单位和个人缴费;工伤、生育保险通常主要由单位缴纳,员工个人一般不承担这两项费用。具体险种范围和比例,以当地当期政策为准。
因此,企业不能把所有险种简单套用同一个比例,也不能拿一个城市的比例计算另一个城市的员工。
一名员工的单位社保成本,通常可以这样理解:
养老单位部分+医疗单位部分+失业单位部分+工伤单位部分+生育单位部分
员工工资条上的社保扣款,则通常是:
养老个人部分+医疗个人部分+失业个人部分
如果员工还缴纳住房公积金,公积金个人部分也会从工资中扣除,但它不属于社保金额,企业核算时需要单独列示。
基数不变,比例变化,也会影响缴费金额
很多企业只关注年度社保基数调整,却忽略了缴费比例变化同样会影响成本。
假设员工缴费基数仍然是8000元,单位比例从20%调整为21%,单位部分就会从1600元变为1680元。缴费基数没有变化,企业每月承担的金额仍然可能增加。
反过来,如果缴费比例下降,即使缴费基数没有变化,单位和个人的缴费金额也可能减少。
因此,企业核算社保成本时,应当同时确认两件事:
当年度缴费基数上下限是否调整;
各险种单位和个人缴费比例是否发生变化。
只看其中一项,很容易算错预算。
员工实发工资为什么会受到影响?
个人社保部分通常由企业从员工工资中代扣。缴费基数上调,或者个人缴费比例发生变化,员工个人承担的金额可能增加,实发工资也会随之变化。
例如,员工应发工资不变,个人社保扣款从800元变成900元,其他扣款项目不变,那么员工当月到账金额就会减少100元。
这并不代表企业少发了工资,而是个人承担的社保费用发生了变化。企业应当在工资条中列明个人社保、公积金和个税扣款,员工才能看清实发工资是如何计算出来的。
不过,社保个人部分并不等于个人工资的全部扣款。员工最终到账金额,还可能受到公积金、个人所得税、请假扣款、补发工资和其他薪资项目影响。
企业核对社保账单,要把三组数据放在一起
HR或财务每月核账时,不能只看社保机构发送的总金额。至少要把员工名单、缴费基数和单位个人金额放在一起看。
员工入职或离职后,先确认名单是否变化;员工调薪或年度调基后,再看缴费基数是否更新;最后把单位缴费、个人扣款和实际付款金额与账单核对。
如果发现某名员工金额明显变化,可以按这个顺序排查:
是缴费基数变了,还是缴费比例变了?
是员工入职、离职或调动导致的月份变化,还是补差、退费或冲抵?
是社保金额变化,还是公积金、个税或工资项目发生了变化?
多城市企业还要分开看参保地。上海、成都、杭州和广州的上下限、比例和执行月份可能不同,不能用总部所在地的参数套算所有员工。
委托第三方办理,企业仍要确认计算结果
企业把社保增减员、基数调整和月度缴费交给服务机构办理后,单位部分和个人部分仍然需要企业审核。
才朔社保可以协助企业处理员工增减员、缴费基数调整、月度账单核对以及多城市社保事务。企业在合作时,应提前确认服务城市、资料提交时间、账单明细和异常处理方式。
服务商可以代为操作,但企业仍要确认员工所属主体、参保城市和缴费基数。每月收到账单后,最好核对人员名单、基数、单位部分、个人部分和应缴合计,不能只依据一句“已经申报完成”。
结语
社保缴费基数上下限、缴费比例和缴费金额之间,关系可以概括为:上下限决定基数范围,缴费基数决定计算基础,缴费比例决定缴纳比例,二者相乘后形成实际缴费金额。
单位部分由企业承担,个人部分通常从员工工资中代扣。实际核算时,还要区分不同险种、不同城市和不同执行年度。
企业做社保预算和月度对账时,先确认参保地政策,再核对员工基数,最后分别计算单位和个人金额。这样才能知道企业实际承担了多少,员工工资条上的扣款又是怎么来的。





才朔HR 一站式合规人力资源服务商

添加VIP专属顾问

公众号二维码
2017-2025 ©上海才誉人力资源服务有限公司

电话咨询

微信咨询