
公积金补缴、少缴补缴与正常汇缴,有什么区别?
公积金账户里多了一笔钱,未必是单位把当月缴存重复办了。它也可能是补上以前漏缴的月份,或把之前少缴的差额补齐。判断是哪一种,先看这笔记录对应的缴存月份,别只看入账日期。
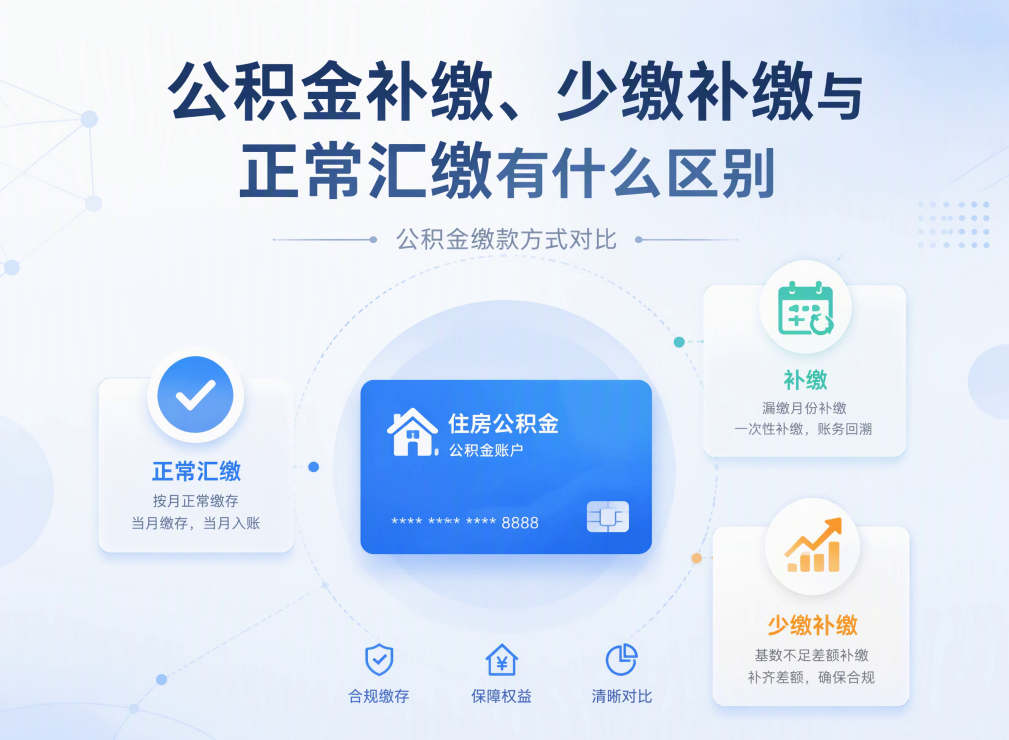
正常汇缴,是当月的常规缴存。单位按月申报并缴纳职工公积金,账户记录通常会显示对应月份。核对时,主要看人员、缴存基数、比例和金额是否与单位申报一致。员工刚入职、离职,或单位正在调整基数时,当月金额可能和其他月份不同,具体还要结合当地办理规则判断。
补缴,处理的是之前月份的缴存。比如单位发现某段时间漏办,按规定为员工补上相应月份。账户里出现补缴记录,不等于当月缴了两次;要查清它补的是哪个期间、涉及哪些员工,以及补缴原因。
少缴补缴,则是把过去缴存不足的部分补齐。原来已经缴过,但后续核对发现某月缴存基数或金额有误,重新计算后产生差额。它属于补缴的一种情形,关键是算清“原来缴了多少、按规定应缴多少、还差多少”,而不是把整月金额再重复缴一遍。实际办理时是否按差额申报、需要哪些材料,应以缴存地公积金中心的要求为准。
企业发现少缴,最好先从具体月份查起:当时员工是否在职,申报基数和缴存比例是什么,系统记录与工资及人员资料是否相符。确认差异后,再核算单位和个人各自承担的金额。若涉及个人部分补扣,还要与工资记录对应,并向员工说明差额来自哪个月份。只往账户里补一笔钱,却没有对应的计算依据,之后对账时还是说不清楚。
员工查询到一笔金额不寻常的记录,也可以先问单位经办人员:这笔款对应哪个月,是正常汇缴、漏缴补办,还是少缴差额?如果单位提供的月份和账户记录对不上,再向当地公积金中心核实。各地补缴条件、可补期间和材料要求并不完全相同,网上看到的其他城市做法不一定适用。
简单说,正常汇缴是按月缴当期公积金;补缴是处理之前月份;少缴补缴是发现过去缴得不足后补差额。看账户记录时,先对月份,再对金额,通常比只盯着入账总数更容易发现问题。

微信扫一扫:分享
微信里点"发现",扫一下
二维码便可将本文分享至朋友圈。





才朔HR 一站式合规人力资源服务商

添加VIP专属顾问

公众号二维码
2017-2025 ©上海才誉人力资源服务有限公司

电话咨询

微信咨询