

人力资源公司为什么不能随便开“人力资源服务”发票?企业要先分清这三种合作
最近有企业财务和HR遇到这样的情况:
合作了好几年的“人力资源公司”,以前每个月都开“人力资源服务”发票,现在却说要重新确认业务性质,原来的开票方式不能继续用了。
企业觉得不理解。人还是那些人,合同也没有明显变化,怎么发票反而成了问题?
这件事的关键,往往不在于发票名称变了,而在于过去不少企业把劳务派遣、人事事务外包和业务外包混在了一起。合同上写的是“外包”,实际工作却是企业直接管人;服务商提供的也不是完整业务成果,而是一批按人头结算的员工。
新规和监管趋势下,税务部门更关注业务到底是怎么发生的。合同写什么只是一个方面,谁在管人、怎么结算、服务商交付什么,都会影响最终判断。
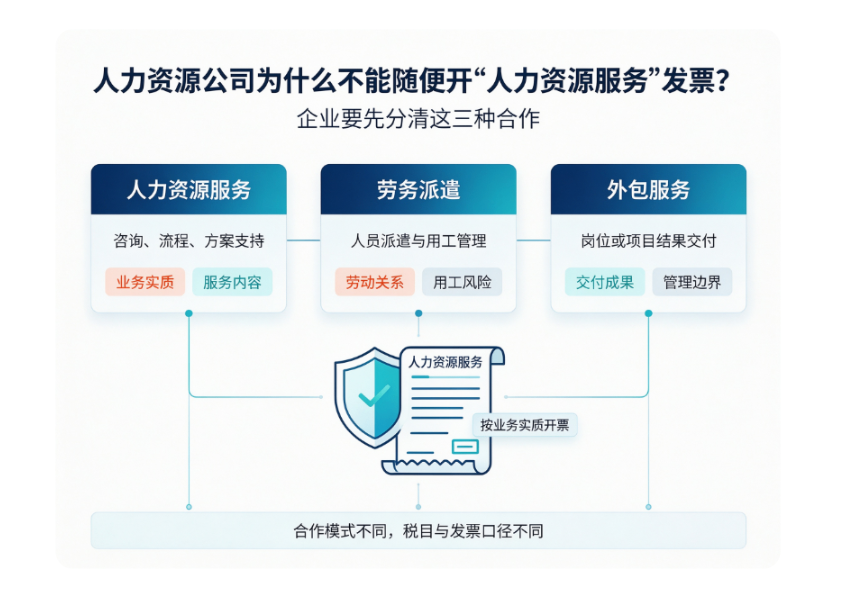
先把“买人”还是“买结果”说清楚
判断一项业务属于什么性质,其实不用一开始就背很多概念。先看现场。
如果企业提出用人需求,服务商把员工派到企业,员工每天在企业打卡,接受企业班组长安排,工资标准、加班、请假和排班也主要由企业决定,那么这项合作就更接近劳务派遣。
如果企业把一项完整工作交给服务商,比如厂区保洁、仓储分拣、客服运营或物流配送,服务商自己招聘人员、安排班次、培训管理,并按照完成数量、服务质量或验收结果交付,企业主要验收结果,这才更接近业务外包。
两者在实际工作中有交叉,并不是只看一个因素就能下结论。但有一点比较明确:合同写成“业务外包”,不代表实际履行就一定是业务外包。
“人力资源服务”发票,不是什么都能装
按照材料所述的新政策口径,“人力资源服务”相关发票主要对应劳务派遣以及招聘、人才委托等人力资源服务。
劳务派遣有比较清楚的特征:派遣单位与员工建立劳动关系,再把员工派到用工单位工作。员工在用工单位现场工作并接受管理,派遣单位承担劳动合同、工资发放、社会保险等劳动关系方面的责任。
企业采用这种方式,首先应确认服务商是否具备劳务派遣经营许可,也要按照劳务派遣相关规定使用人员。不能一边按照派遣方式管理员工,一边通过“岗位外包”的名称,绕开派遣资质、岗位范围和用工比例等要求。
招聘推荐、人才委托等服务,重点是为企业寻找和推荐人员,并不是把人员长期派到企业接受日常管理。这类服务的发票品目,也应结合实际服务内容和税收分类确认。
至于人事事务外包,情况又不一样。
企业把入离职办理、薪酬核算、代发工资、社保缴纳、员工信息维护等事务交给第三方,服务商主要是在提供代理和管理服务,并不等于服务商承包了企业的生产业务,也不能因此认定劳动关系和现场管理责任已经全部转移。
所以,代发工资、代缴社保等业务,不能简单套用“人力资源服务”这个名称。具体适用什么发票品目、哪些款项可以开票,仍应结合实际业务和主管税务机关口径确认。
最容易出问题的,是“真派遣、假外包”
这类情况在基层岗位外包中并不少见。
企业与服务商签了“岗位外包合同”,但员工每天到企业报到,由企业安排工位和工作内容;班组长负责考勤,员工请假要找企业审批;加班由企业通知,工资标准也由企业确定。服务商做的事情,主要是签合同、发工资、缴社保,然后按人头向企业结算。
从合同名称看,它是外包;从实际管理看,却很像派遣。
企业这样安排,通常是想获得外包的灵活性,又不想受到劳务派遣相关规则的约束。服务商也可能因为缺少派遣资质,或者不愿按派遣模式承担责任,于是继续用“外包”名义签约和开票。
问题是,税务和人社部门不会只看合同标题。实际用工方式、人员管理记录、考勤和结算凭证,往往都能反映合作的真实情况。
一旦被认定为实质派遣,企业和服务商都可能面临后续问题:
服务商是否具备劳务派遣经营许可;
派遣岗位是否符合相关要求;
派遣人员比例是否合规;
工资、社保和个税是否按实际情况处理;
发生工伤或劳动争议后由谁承担责任;
已开具的发票是否与业务实质相符。
这不是把发票名称换一下就能解决的事。如果合作模式本身没有理顺,改票只能解决表面问题。
业务外包,不能只剩下“外包员工名单”
有些企业采购业务外包时,合同里写了很多管理要求,现场却还是按照自己的员工来管理。这种做法很容易让外包变成“只换了劳动合同主体”。
真正的业务外包,服务商至少应当对业务组织承担相应责任。比如仓储分拣外包,服务商需要负责人员安排、培训、排班和作业组织,并对分拣准确率、及时率等指标负责。企业可以提出质量和安全要求,但不宜直接管理每名外包人员的请假、奖惩和日常排班。
保洁、客服、物流也是一样。企业买的是一项服务,而不是临时借来几个人。服务商如果只提供人员,企业却承担了大部分现场管理,双方就需要重新审视合作性质。
当然,企业对外包项目进行安全检查、质量监督,并不代表一定构成直接用工。关键还是看监督的是业务结果,还是已经深入到员工个人的日常管理。
受票企业不要只把发票交给财务
发票是否合规,财务要审核;合作到底怎么履行,HR和业务部门也要参与确认。
企业可以从几个方面核对。
先看服务商的资质。
对方如果提供劳务派遣服务,应核查劳务派遣经营许可证。合同签约方、实际用工服务方、收款方和开票方不一致时,要把各方关系问明白。
再看人员是谁在管理。
抽查考勤、排班、加班审批和请假流程,看看员工平时到底听谁安排。不能只拿一份写着“业务外包”的合同,就认为合作性质已经确定。
再看怎么结算。
按人数、出勤天数和工资金额结算,通常更接近人员提供或派遣服务;按工作量、完成件数、质量指标或项目成果结算,更接近业务外包。但结算方式只是判断依据之一,不能脱离实际管理单独下结论。
最后看发票和合同是否对得上。
合同写的是仓储服务,实际也是由服务商组织仓储业务,发票就不应习惯性开成“人力资源服务”。如果服务商只是代发工资、代缴社保,也要把代收代付款项与服务费区分开来。
企业还应保存合同、人员名单、考勤记录、付款凭证、服务成果验收资料、沟通记录和发票。真遇到核查时,这些材料比一句“我们一直都是这么合作的”更有说服力。
原来的发票已经开了,应该怎么处理?
如果企业发现发票品目与实际业务可能不一致,建议先暂停继续沿用原来的开票方式,把合同、现场管理和结算方式重新梳理一遍。
尚未抵扣的发票,不要急着入账抵扣;已经入账或抵扣的,也不要自行简单冲销。应根据具体业务情况,向主管税务机关、专业税务人员和开票方确认后续处理方式。
尤其要注意,不能只让服务商“重新换个名称开票”,而不调整实际合作方式。合同、人员管理、结算和发票之间如果仍然互相矛盾,发票改了,风险并没有消失。
说到底,发票反映的是业务,不是用来包装业务的
企业选择劳务派遣、人事事务外包或业务外包,本身都可以有合理的经营原因。真正需要避免的是:明明是企业直接管人,却用业务外包的名称规避监管;明明只是代发工资、代缴社保,却把所有款项都包装成某一类服务。
开票方需要对业务实质负责,受票方也不能完全不审核。合作前把“谁管人、交付什么、怎么结算、出了问题谁负责”写清楚,之后再确定合同和发票处理方式,通常比合作几年后突然被要求补资料、改发票要从容得多。
具体发票品目、计税方式和税务处理,应以现行法律法规、开票系统分类及主管税务机关意见为准。

微信扫一扫:分享
微信里点"发现",扫一下
二维码便可将本文分享至朋友圈。


才朔HR 一站式合规人力资源服务商

添加VIP专属顾问

公众号二维码
2017-2025 ©上海才誉人力资源服务有限公司

电话咨询

微信咨询